Олег Зимин
Быстрое наращивание солнечной и ветровой генерации во многих странах опережает темпы строительства электросетей и внедрения средств балансировки. Об этом говорится в совместном докладе Международного агентства по возобновляемым источникам энергии (IRENA) и Китайского института планирования и проектирования гидроэнергетики (CREEI) «Решения для построения новой энергосистемы: роль сетей, систем накопления энергии и гидроэнергетики», опубликованном в 2026 году. По оценкам авторов документа, только за 2025 год в мире было введено около 693 ГВт мощностей возобновляемых источников энергии (ВИЭ), в результате чего их совокупный объем достиг 5 155 ГВт, или 49,5% всех генерирующих мощностей планеты. Основной вклад обеспечили солнечные электростанции, добавившие 513 ГВт, и ветропарки с показателем 158 ГВт. Параллельно ускоряется электрификация транспорта, зданий и промышленности – глобальный парк электромобилей в 2025 году превысил 50 млн единиц. Согласно сценарию удержания потепления в пределах 1,5 градуса, доля ВИЭ в мировой выработке электроэнергии должна вырасти с нынешних 30% до 78% к 2035 году и 92% к 2050 году, а доля электроэнергии в конечном энергопотреблении увеличится с 23% до 54%.
Подобная трансформация меняет структуру потоков энергии и обостряет проблему пропускной способности сетей. Крупные ветровые и солнечные комплексы часто удалены от центров потребления, а распределенная генерация и новые нагрузки создают двусторонние потоки на распределительном уровне. Из-за нехватки сетевых мощностей в очередях на подключение в Европейском союзе скопились проекты ВИЭ и гибридных установок объемом до 1 700 ГВт, в США – около 8 200 проектов, а в Индии порядка 20 ГВт солнечных и ветровых станций сталкиваются со средними задержками на 4–5 месяцев. В США издержки от сетевых перегрузок в 2025 году превысили 17 млрд долларов против 12 млрд долларов годом ранее, а в Великобритании и Ирландии вынужденное ограничение выработки более 12 ТВт·ч чистой энергии в 2025 году обошлось в 1,34 млрд долларов. Сходные трудности фиксируются в Азии и других регионах: в Японии объемы ограничений генерации выросли примерно в 19 раз с 2018 по 2023 год (до 1,89 ТВт·ч), в Индии в 2025 году потеряно не менее 2,3 ТВт·ч, в Чили в 2024 году ограничивалось 17% солнечной и 12% ветровой выработки, а в американском штате Калифорния к августу 2026 года – около 4,95 ТВт·ч. По расчетам IRENA, ежегодные мировые инвестиции в электросети должны увеличиться с 0,5 трлн долларов в 2025 году до 1 трлн долларов в период 2026–2035 годов и до 1,2 трлн долларов в последующие полтора десятилетия. Дополнительную нагрузку создают центры обработки данных, на которые в 2025 году приходилось 1,5% мирового электропотребления и чья мощность к 2035 году может вырасти до 389 ГВт, а также экстремальная жара, повышающая спрос на охлаждение и повреждающая инфраструктуру, как это произошло с подземными кабелями на Сицилии в 2023 году и при росте спроса в Италии до 28% в жаркие дни 2026 года.
Помимо расширения сетей, энергосистемам требуется больше гибкости для сглаживания суточных, сезонных и многолетних колебаний выработки ВИЭ. Массовое распространение солнечной генерации формирует так называемую «утиную кривую», когда чистая нагрузка резко падает днем и стремительно растет вечером. Одновременно учащаются продолжительные периоды слабой выработки солнца и ветра, такие как зафиксированный в Германии в ноябре 2024 года спад, когда суточная доля ВИЭ более 36 часов подряд оставалась ниже 10%. На рынках растет число часов с отрицательными ценами на электроэнергию: в Германии за десятилетие до 2025 года их количество увеличилось в пять раз, а в Испании за первый квартал 2026 года составило 397 часов. К 2050 году потребность в суточной гибкости, по оценкам IRENA, вырастет в десять раз по сравнению с уровнем 2019 года, а в недельной и месячной – в шесть раз. Одновременно замещение традиционных тепловых станций инверторными источниками (солнечными панелями, большинством ветротурбин и аккумуляторов) снижает физическую инерцию системы и токи короткого замыкания. Особенно остро это ощущается в изолированных или слабосвязанных энергосистемах – например, в Южной Австралии, Техасе, Великобритании и Ирландии, где для сохранения надежности приходится ограничивать долю инверторной генерации или поддерживать в работе минимальное число синхронных генераторов. При этом в Ирландии за счет поэтапных технических мер предельно допустимую мгновенную долю ВИЭ удалось поднять с 50% до 75% с целевым ориентиром 95% к 2030 году.
Авторы доклада отмечают, что решить эти задачи можно только за счет комплексного сочетания нового строительства и оптимизации существующих активов. Планирование сетей становится многосценарным, как в Австралии, где оператор рынка оценивает проекты с точки зрения устойчивости к разным вариантам будущего, или в Южной Африке и на уровне распределительных сетей Италии, где учет гибкости спроса позволяет сократить необходимые сетевые вложения с 1,2 млрд до 454,88 млн долларов за десять лет. Поскольку оформление разрешений на строительство магистральных ЛЭП в Евросоюзе порой занимает до 17 лет против 2–3,5 лет в Китае и 3–6 лет в Индии, а сроки поставок кабелей и трансформаторов увеличились до 2–4 лет, особое значение приобретают технологии повышения пропускной способности действующих сетей (GETs) и межрегиональные соединения. Динамический мониторинг линий в Европе позволяет увеличить их пропускную способность до 30%, а в сочетании с управлением потоками мощности сокращает ограничения ВИЭ на 42%. В Великобритании модульные регуляторы потоков на трех подстанциях позволили подключить дополнительные 1,5 ГВт чистой генерации с экономией около 500 млн долларов за семь лет, а в США в 2026 году запущена программа модернизации линий на сумму 5,25 млрд долларов, включающая замену проводов на высокотемпературные композитные аналоги с пропускной способностью на 25–200% выше обычной. Соединение национальных рынков также дает значительный эффект: единое суточное распределение трансграничных сечений в 27 странах Европы принесло в 2025 году около 35,85 млрд долларов социально-экономической выгоды.
На распределительном уровне ключевым трендом становится трансформация традиционных сетевых компаний в активных системных операторов, которые управляют двусторонними потоками энергии и закупают услуги гибкости у потребителей. В Великобритании на локальных рынках гибкости к 2025 году уже законтрактовано 9 ГВт мощностей с участием более 100 тыс. распределенных объектов, а в Юго-Восточной Азии инвестиции в «умные» сети и интеллектуальный учет позволят избежать затрат на сумму около 2,3 млрд долларов к 2040 году. Значительную роль начинает играть искусственный интеллект. На ветропарке Хорнсдейл в Южной Австралии алгоритмы машинного обучения повысили точность прогнозирования выработки на 45%, французская компания ENEDIS применяет ИИ для планирования ремонта 30 тыс. км воздушных линий, а португальская E-REDES с помощью лазерного сканирования и машинного обучения сократила трудозатраты на контроль растительности вдоль трасс ЛЭП на 80%, экономя около 1,68 млн долларов ежегодно. В Испании и Ирландии аналогичные инструменты помогают выявлять нетехнические потери и контролировать качество установки миллионов «умных» счетчиков.
Особое внимание в исследовании уделено практическому опыту Китая в области многоэнергетической комплементарности, агрегирования распределенных ресурсов и технологий стабилизации слабых сетей. В бассейне реки Ялунцзян реализуется интегрированная база суммарной проектной мощностью 78 ГВт, объединяющая 39 ГВт гидроэлектростанций и гидроаккумулирующих станций (ГАЭС) с 39 ГВт ветровых и солнечных парков. В городском округе Шэньчжэнь к платформе виртуальной электростанции к концу 2025 года подключено более 5 000 МВт распределенных гибких ресурсов, обеспечивающих свыше 1 300 МВт регулировочной мощности. Для поддержания устойчивости в удаленных энергорайонах со слабыми сетями в Китае активно сочетают синхронные компенсаторы и формирующие сеть накопители энергии. Так, на ветроэнергетической базе мощностью 1 000 МВт в округе Чифэн во Внутренней Монголии синхронные компенсаторы работают в связке с накопителями на одной шине, а в провинции Юньнань автономная батарейная станция Баочи мощностью 200 МВт и емкостью 400 МВт·ч (включая 180 МВт литий-железо-фосфатных и 20 МВт натрий-ионных батарей) имитирует характеристики синхронных машин, повышая коэффициент короткого замыкания сети с 1,6 до более чем 2,0 и обеспечивая «черный пуск» за 20 секунд. На уровне регионов и промышленных узлов эти подходы дополняются проектами вроде демонстрационной провинции Цинхай (85 ГВт установленной мощности, из которых 93% приходится на чистую энергию) и низкоуглеродного индустриального парка в Ханчжоу, где интеграция кровельных солнечных панелей, систем хранения и зарядной инфраструктуры снизила углеродоемкость на 45,9%.
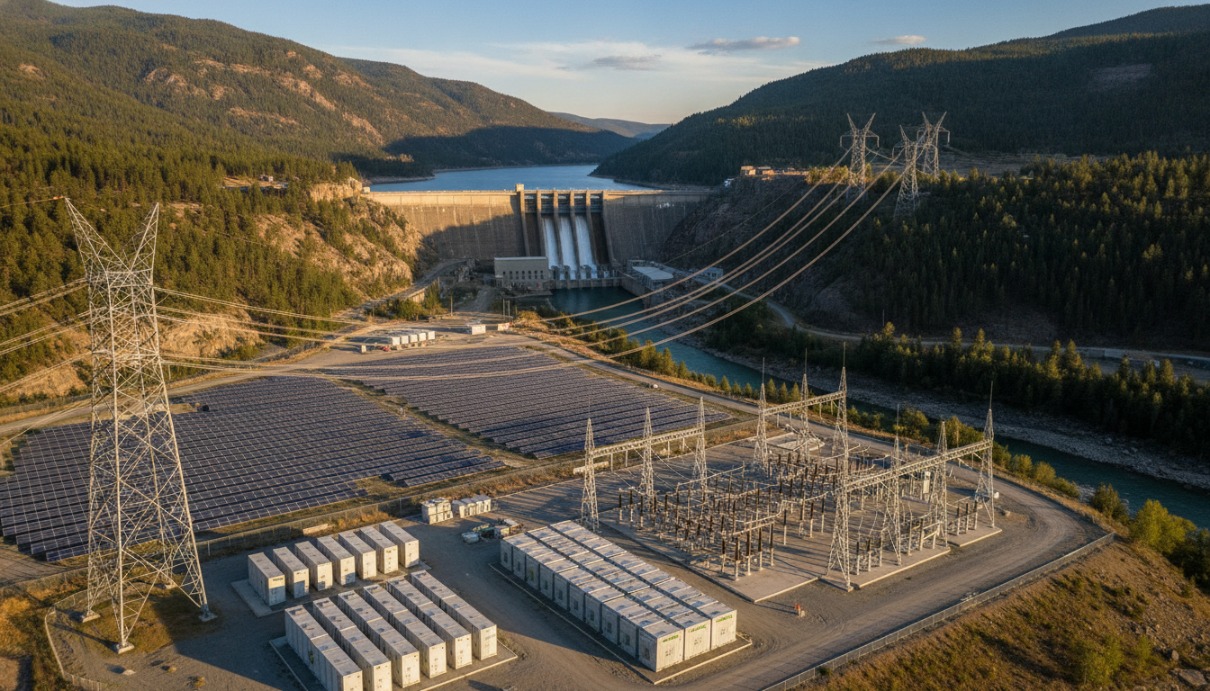
Отдельный раздел доклада посвящен многофункциональной роли гидроэнергетики и систем накопления энергии. К концу 2025 года мировая установленная мощность ГЭС достигла 1 469 ГВт с годовой выработкой 4 495 ТВт·ч, что составляет около четверти всей глобальной мощности ВИЭ; за 2025 год введено 28 ГВт, причем более 40% прироста пришлось на Китай, где в стадии строительства находится свыше 300 ГВт гидромощностей. Глобальная мощность ГАЭС превысила 200 ГВт (42,8% всех систем хранения в мире), а мировой ввод аккумуляторных накопителей в 2025 году составил 112 ГВт (307 ГВт·ч) – на 48% больше показателя 2024 года, доведя общую мощность литий-ионных систем до 272,4 ГВт (54,9% рынка хранения). В самом Китае к концу 2025 года суммарная мощность накопителей достигла 213,3 ГВт, из которых 65,9 ГВт пришлось на ГАЭС и 144,7 ГВт – на электрохимические и прочие технологии. Как показывает опыт каскада на реке Ялунцзян, совместная диспетчеризация ГЭС Лянхэкоу и соседней солнечной станции Кэла мощностью 1 ГВт обеспечила в 2025 году коэффициент использования солнечной энергии на уровне 99% – на 27% выше, чем у аналогичных несвязанных проектов, а загрузка магистральной линии сверхвысокого напряжения выросла на 20%. Наряду с развитием ГАЭС с переменной скоростью вращения и модернизацией действующих гидроагрегатов для работы в расширенном диапазоне нагрузок (от 30% до 100%) в Китае развивают проекты длительного хранения: так, ГАЭС Фукан в Синьцзяне работает по суточному циклу заряда днем и выдачи вечером, а станция Фэннин в провинции Хэбэй мощностью 3 600 МВт продемонстрировала способность переключать режимы до 13 раз в сутки. При сопоставлении технологий эксперты указывают на необходимость портфельного подхода: литий-ионные батареи эффективны для краткосрочного регулирования с приведенной стоимостью хранения 0,060–0,075 доллара за кВт·ч, ГАЭС и системы на сжатом воздухе закрывают средне- и долгосрочный горизонты (0,030–0,045 и 0,045–0,075 доллара за кВт·ч соответственно), а водородное хранение рассматривается для сезонного балансирования при дальнейшем снижении издержек.
Авторы подчеркивают, что технологические решения не могут работать без адаптации политики, планирования, рыночных правил и механизмов финансирования. Примерами служат План действий по электрификации Евросоюза (цель 46% к 2040 году), британская модель регулирования сетей «сначала гибкость, затем строительство» и реформа очередей подключения оператора PJM в США, способная высвободить более 6 ГВт проектов к 2027 году за счет технологий оптимизации сетей. В ряде стран пересматриваются сетевые тарифы во избежание двойного налогообложения накопителей, внедряются гибкие договоры на техприсоединение (в Нидерландах – с гарантией доступа не менее 85% времени в году), а для крупных центров обработки данных, на долю которых в Ирландии к 2032 году придется 30% энергопотребления, разрабатываются жесткие требования по устойчивости к сетевым возмущениям. В части финансирования, учитывая, что около 60% из 182 изученных Всемирным банком энергокомпаний развивающихся стран не покрывают текущие затраты выручкой, привлекать частный капитал помогают долгосрочные контракты на основе готовности инфраструктуры, успешно применяемые в Индии и Бразилии, а также доходы от углеродных рынков и систем «зеленых» сертификатов – в Китае к концу 2025 года объем торгов такими сертификатами превысил 1,48 млрд единиц. В заключение составители доклада отмечают, что универсального рецепта трансформации не существует: каждая страна должна формировать собственный набор решений с учетом природных ресурсов, состояния сетей и институциональных возможностей, опираясь на раннее пилотное тестирование и межгосударственную кооперацию.